A regra geral é que tais despesas não são despesas médicas e, portanto, não integram as possíveis deduções elencadas pela receita federal do brasil, sem que o Contribuinte caia em malha fina.
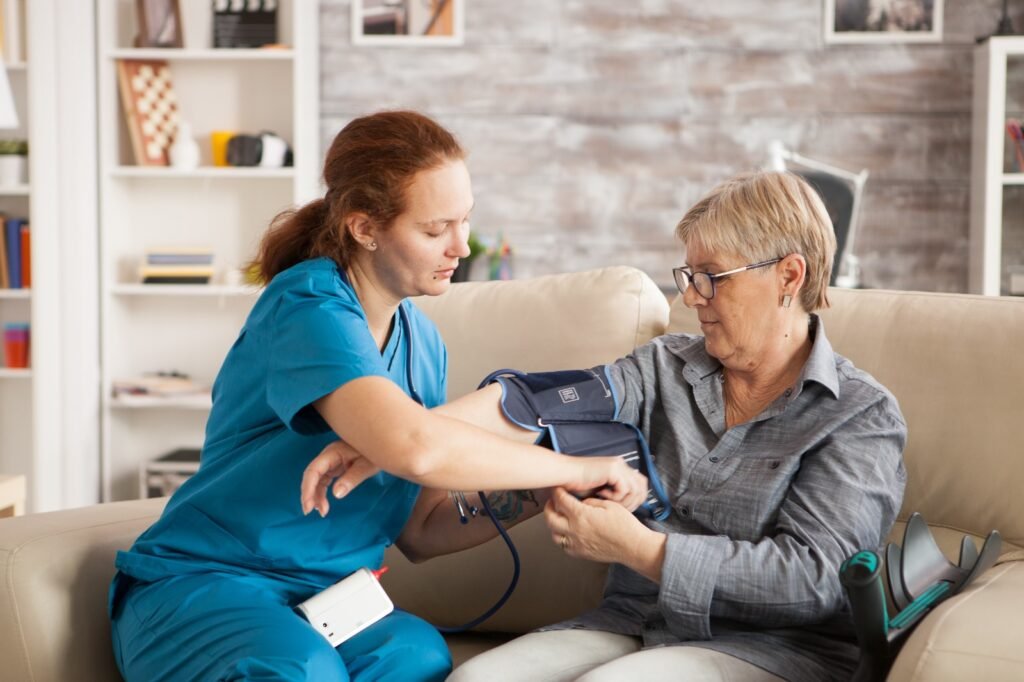
Contudo, diante de julgados pelo CARF e atual julgado do TRF4 a dedução é possível desde que se comprove através de laudo médico com prescrição de atendimento e notas fiscais que justifiquem a despesa como a que se equipara ao cuidado hospitalar, e denote que o domicílio teve a necessidade de ser transformado em internação domiciliar frente as necessidades do paciente/contribuinte.
Para tanto é necessário analisar o diagnóstico do Contribuinte e a estrutura necessária para seu cuidado permanente e essencial devido a condição da limitação seja ela de mobilidade, incapacidade de alimentar-se sozinho, do risco de bronco aspiração do paciente/contribuinte, incapacidade de mudar de posição sozinho, risco constante de úlceras de pressão (escaras), dificuldade de higiene, alimentação, eliminação, necessidade de posicionamento frequente, controle dos sinais vitais e mobilização passiva.
ASSUNTO: IMPOSTO SOBRE A RENDA DE PESSOA FÍSICA (IRPF)
Ano-calendário: 2009
IRPF. DEDUÇÕES DE DESPESAS MÉDICAS. INTERNAÇÃO HOSPITALAR EM RESIDÊNCIA (HOME CARE). SERVIÇOS DE ENFERMAGEM. POSSIBILIDADE.
As despesas médicas dedutíveis restringem aos pagamentos realizados a médicos, dentistas, psicólogos, fisioterapeutas, fonoaudiólogos, terapeutas ocupacionais, hospitais e planos de saúde, bem como as despesas com exames laboratoriais, serviços radiológicos, aparelhos ortopédicos e próteses ortopédicas e dentárias, ao teor da legislação de regência.
O pagamento efetuado a profissional de enfermagem, via de regra, somente poderá ser deduzido da base de cálculo do imposto de renda quando o valor integrar a conta emitida pelo estabelecimento hospitalar.
Afasta-se a glosa das despesas com serviços de enfermagem em residência, se restar comprovado que o paciente precisa de cuidados médicos permanentes, passível de internação hospitalar.
Mantém-se a glosa da despesa médica que se mostrar sem a verossimilhança necessária ou por não atender à legislação de regência, mediante documentação hábil e idônea, quando solicitados pela fiscalização, que poderá promover a respectiva glosa sem a audiência do contribuinte (arts. 73, caput e §1º, e 80, § 1º, III, do Decreto nº 3.000/99 (RIR/99).(grifo nosso)
Em atual decisão o TRF4 também decidiu positivamente sobre a dedução de tais despesas em imposto de renda pessoa física à contribuinte que precisou de tratamento domiciliar permanente que se equipara a internação hospitalar, manifestando-se que a norma do art. 8º da Lei 9.250/1995, deve ser interpretada de forma ampla e razoável de modo a abranger situações em que o tratamento, embora realizado em casa, possui natureza essencialmente hospitalar, posto que, necessita de profissionais da saúde para o cuidado do paciente.
Diante desta possibilidade é necessário que o Contribuinte juntamente com o Advogado especialista, verifique o conjunto probatório a fim de decidir sobre a inclusão ou não desta despesa, pois, em caso de processo administrativo fiscal com a glosa dessas deduções compreende multa que poderá chegar à 75% do valor devido de IRPF.